Prancūzijos skolos problemos vėl atsidūrė investuotojų dėmesio centre: augant politinei įtampai ir socialiniams neramumams, rinkos reikalauja didesnės grąžos už šalies skolinimąsi. Ekonomistai perspėja, kad stiprus sukrėtimas obligacijų rinkoje galėtų persimesti ir į kitas daug skolų turinčias euro zonos valstybes, ypač Italiją.
Spalio 19 dieną Prancūzijos 10 metų valstybės obligacijų pajamingumas svyravo apie 4,9 proc. Tai vienas aukščiausių lygių per daugiau nei du dešimtmečius, rodantis, kad investuotojai įskaičiuoja didesnę riziką ir prašo didesnės palūkanų premijos.
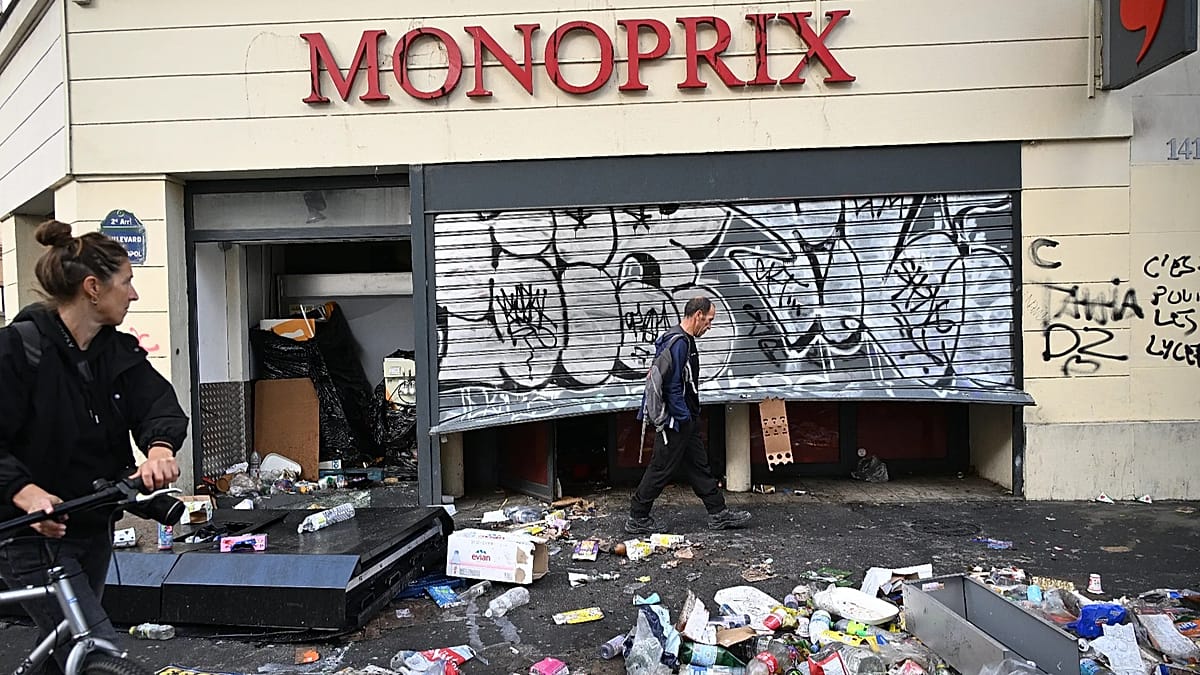
Padėtį paaštrino savaitgalį vykę protestai, kuriuose reikalauta sprendimų dėl pragyvenimo brangimo ir prastėjančių viešųjų paslaugų, įskaitant švietimą. Tuo pat metu vyriausybei tenka užduotis parlamente prastumti 2027 metų biudžetą, kai Nacionalinė Asamblėja yra susiskaldžiusi.
Kas kelia investuotojų nerimą
Pagal Prancūzijos statistikos tarnybos INSEE duomenis, šalies viešoji skola siekia apie 119 proc. bendrojo vidaus produkto. Tai vienas aukščiausių rodiklių Europos Sąjungoje ir jis riboja valdžios galimybes reaguoti į socialinius reikalavimus didinant išlaidas.
Prancūzija taip pat prognozuoja 5,4 proc. bendrojo vidaus produkto deficitą 2026 metais. INSEE skelbė, kad 2026 metų birželio pabaigoje viešoji skola sudarė 3 596 000 000 000 eurų, o didelė jos dalis turi būti refinansuojama jau aukštesnėmis palūkanomis.
Ypač ryškiai auga skolos aptarnavimo kaina. Vyriausybės prognozėse nurodoma, kad palūkanų mokėjimai 2027 metais gali siekti apie 91 000 000 000 eurų, kai 2026 metais jie vertinami apie 79 200 000 000 eurų, tai yra beveik 12 000 000 000 eurų daugiau.
Infliacijos šuoliai ir menkas augimas dar labiau komplikuoja vaizdą, nes silpnesnis ekonomikos tempas gali mažinti biudžeto pajamas. Dėl to kiekvienas papildomas išlaidų paketas rinkose vertinamas jautriai, o valdžia turi mažiau erdvės kartoti pandemijos laikų sprendimus, kai išlaidos buvo didinamos itin agresyviai.
Kaip Prancūzijos krizė galėtų paliesti Italiją
Analitikų vertinimu, Prancūzijos problemos gali sukelti užkrato efektą: kylant vienos didelės euro zonos ekonomikos skolinimosi kainai, investuotojai dažnai pervertina riziką ir kitose šalyse. Konsultacijų bendrovė Oxford Economics modeliuodama scenarijus pabrėžė, kad Italija būtų viena pažeidžiamiausių, nes jai būdingas lėtesnis augimas, didelė skola ir jautrios investicijos, kurios smarkiau reaguoja į finansinių sąlygų griežtėjimą.
Vienas svarbiausių rinkos termometrų yra skirtumas tarp šalies ir Vokietijos 10 metų obligacijų pajamingumo, vadinamasis skirtumas. Prancūzijos skirtumas iki maždaug 145 bazinių punktų rodo, kad investuotojai už Prancūzijos riziką prašo ženkliai didesnės grąžos nei už Vokietijos, tačiau tai vis dar žemiau kai kurių ankstesnių šio mėnesio pikų.
Oxford Economics pateikė bazinį ir du nepalankius scenarijus. Baziniame variante daroma prielaida, kad Prancūzijos skirtumas neperžengs 200 bazinių punktų ribos iki 2027 metų pavasarį vyksiančių prezidento rinkimų ir vėliau mažės, todėl skolos krizė nelaikoma pagrindiniu scenarijumi, nors pripažįstama kaip potencialiai labai žalinga.
Neigiamuose scenarijuose derinami du veiksniai: didesnės skolinimosi palūkanos ir pasitikėjimo smukimas. Vidutiniame scenarijuje Prancūzijos skirtumas didėtų iki 250 bazinių punktų, o sunkiame pasiektų 400 bazinių punktų lygį.
Sunkiame variante, konsultantų vertinimu, 2027 metais į recesiją galėtų smukti tiek Prancūzija, tiek Italija. Belgijos skolinimosi kaina taip pat šokteltų, o Ispanija, Portugalija ir Graikija patirtų mažesnę ekonominę žalą, nors jų obligacijų pajamingumai irgi kiltų.
Capital Economics vyriausiasis Europos ekonomistas Andrew Kenninghamas pabrėžė, kad 400 bazinių punktų skirtumas yra tikėtinas nepalankus scenarijus, prilygstantis Italijos situacijai 2012 metais.
„Tokiu atveju spaudimas kitoms daug skolų turinčioms ekonomikoms, įskaitant Italiją, būtų labai didelis“, – sakė A. Kenninghamas.
Jis taip pat atkreipė dėmesį, kad dabartinė padėtis skiriasi nuo 2010-ųjų pradžios, nes Europos Centrinis Bankas turi papildomų priemonių mažinti nepagrįstą skolinimosi kaštų išsiskyrimą tarp šalių. Viena jų yra Perdavimo apsaugos priemonė, kuri leistų centriniam bankui pirkti obligacijas, jei šalis atitinka nustatytas sąlygas.
Vis dėlto lūkesčiai, kad Europos Centrinis Bankas automatiškai gesins būtent Prancūzijos problemą, yra riboti. Europos Centrinio Banko vadovė Christine Lagarde pastaruoju metu yra pabrėžusi, kad priemonės stabdyti skolinimosi kaštų kilimą pirmiausia turi būti randamos pačioje Prancūzijoje, priimant biudžeto sprendimus, kurie įtikintų investuotojus.
Ką Prancūzija gali padaryti
Ekonomistai sutaria, kad artimiausias testas yra patikimas 2027 metų biudžetas ir aiški vidutinės trukmės fiskalinė trajektorija. Rinkos paprastai vertina ne vien skaičius, bet ir tai, ar politinė sistema pajėgi nuosekliai įgyvendinti pažadus, ypač kai reikalingi nepopuliarūs sprendimai.
Oxford Economics nurodo, kad rinkoms galėtų padėti kelių metų išlaidų augimo ribojimas ir tvirti teisiniai įsipareigojimai, įskaitant ilgai ginčijamas reformas, susijusias su pensiniu amžiumi. Tačiau perspėjama, kad mažumos vyriausybei gali būti sunku patikimai užtikrinti ilgalaikį konsolidavimo planą, todėl didelė atsakomybė gali tekti būsimai administracijai.
Artėjant 2027 metų prezidento rinkimams, politinė konkurencija didina neapibrėžtumą, o tai obligacijų rinkose paprastai reiškia aukštesnę rizikos kainą. Todėl Prancūzijos finansų kryptis, valdžios gebėjimas mažinti deficitą ir išlaikyti augimą taps vienu svarbiausių euro zonos stabilumo veiksnių artimiausiais metais.
Leave a Reply